Lezcano: "La pelota quedó del lado de los ausentes"


Escuchá esta nota
EL DIARIO digital
minutos
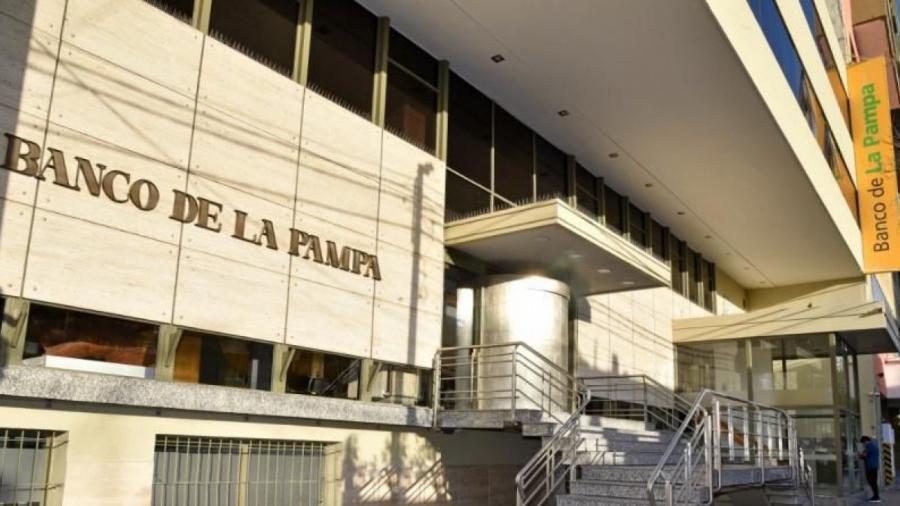
El Banco de La Pampa (BLP) presentó las condiciones operativas y los requisitos de sus nuevos Préstamos Hipotecarios UVA, una herramienta destinada a facilitar el acceso a la vivienda propia en la provincia. La operatoria está expresada en Unidades de Valor Adquisitivo (UVAs) ajustables mediante el Coeficiente de Estabilización de Referencia (CER) y se encuentra dirigida exclusivamente a la adquisición de primera vivienda única y de ocupación permanente.
La propuesta está habilitada tanto para clientes que cobran sus sueldos o haberes previsionales en la entidad como para trabajadores en relación de dependencia de otros bancos, autónomos y monotributistas que dispongan del Paquete Pampa.
Plazos, nivel de cobertura y estructura de costos
Según las especificaciones informadas por la entidad financiera provincial, la línea permite financiar hasta el 75% del valor de tasación del inmueble, estableciendo plazos de amortización de 15 o 20 años bajo el sistema francés. La tasa de interés fija nominal anual (TNA) se ubicó en el 7,50%, configurando un Costo Financiero Total (CFT) del 7,76% TEA, cifra que no incluye las variaciones futuras del índice CER ni las cargas tributarias asociadas a la escritura de compraventa.
Dentro de las condiciones comerciales informadas, el banco dispuso la bonificación total de los gastos de otorgamiento, las comisiones por originación y administración, los honorarios de tasación y el costo del seguro de vida sobre el saldo deudor, el cual queda a cargo de la entidad.
Requisitos documentales y pautas de admisibilidad
Para formalizar la solicitud del crédito, los aspirantes deberán acompañar fotocopia simple del título de propiedad o boleto de compraventa, sumado a la reserva o intención de venta gestionada a través de inmobiliaria con los datos correspondientes del inmueble y el monto acordado para la operación.
En cuanto a los criterios de elegibilidad, los solicitantes no podrán registrar antecedentes desfavorables en el sistema financiero ni figurar en el Registro de Deudores Alimentarios. Adicionalmente, las solicitudes correspondientes a personas casadas o en unión convivencial formalizada deberán ser suscritas de forma conjunta por ambos integrantes de la pareja.